2023-2029年中国网络身份认证信息安全市场调查与未来发展趋势报告
一、报告概述
本报告旨在全面调查与分析2023年至2029年中国网络身份认证信息安全市场的现状、规模、竞争格局及未来发展趋势。随着数字化进程加速,网络身份认证作为保障网络安全的第一道防线,其信息安全问题日益受到政府、企业和个人用户的重视。本报告结合市场信息咨询与调查方法,从技术、政策、应用场景等多维度展开研究为相关企业和投资机构提供决策参考。
二、市场背景与驱动因素
- 政策法规推动:《网络安全法》《数据安全法》《个人信息保护法》等法律法规的实施,明确要求网络运营者落实身份认证与数据保护责任,带动了合规性需求增长。
- 数字化转型加速:政务、金融、医疗、教育、电商等行业线上化率不断提升,远程身份核验、电子签名、多因子认证等场景需求激增。
- 安全威胁升级:网络钓鱼、身份盗用、深度伪造等攻击手段不断演变,迫使企业加大在身份认证安全领域的投入。
- 技术融合创新:生物识别、区块链、零知识证明、可信执行环境等新技术与身份认证深度融合,催生新型安全解决方案。
三、市场规模与结构分析
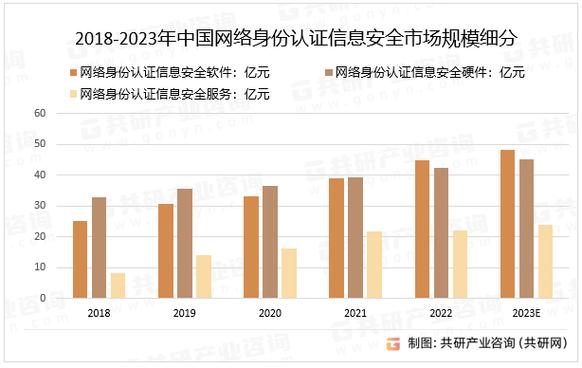
据市场信息咨询与调查数据显示,2023年中国网络身份认证信息安全市场规模约为XX亿元,预计到2029年将增长至XX亿元,年均复合增长率(CAGR)约为XX%。
市场结构方面,主要分为以下细分领域:
- 身份认证软件与平台(占比约XX%)
- 生物识别硬件与模组(占比约XX%)
- 认证服务与解决方案(占比约XX%)
- 安全咨询与运维服务(占比约XX%)
行业应用中,金融、政务、电信、互联网占据主要份额,医疗、教育、制造等行业增速较快。
四、竞争格局与主要厂商
当前市场参与者包括传统安全厂商、互联网巨头、生物识别技术公司及初创企业。典型代表有:
- 传统安全企业:启明星辰、深信服、绿盟科技等
- 互联网平台:阿里云、腾讯云、百度安全等
- 生物识别与认证专业厂商:旷视科技、云从科技、眼神科技等
- 国际厂商:Okta、Ping Identity等(在部分高端市场及跨境场景中占据一定份额)
竞争焦点逐渐从单一认证产品转向平台化、服务化、生态化能力,同时跨界合作与并购活动增多。
五、市场信息咨询与调查方法
本报告采用多种调研方法确保数据准确性:
- 桌面研究:收集政府文件、行业白皮书、上市公司财报、学术论文等公开资料。
- 深度访谈:与网络安全厂商、行业用户、协会专家进行半结构化访谈。
- 问卷调查:面向金融、政务、医疗等行业IT负责人发放线上问卷。
- 数据分析:运用统计模型对市场规模、增长率进行预测。
六、未来发展趋势(2023-2029)
- 无密码认证加速普及:FIDO、WebAuthn等标准推动下,生物识别与设备绑定认证将逐步替代传统密码。
- 隐私增强技术应用深化:零知识证明、同态加密、安全多方计算将在身份认证中保护用户隐私。
- 分布式身份(DID)与区块链结合:实现去中心化身份管理,提升跨平台互操作性。
- AI驱动的持续身份验证:基于行为生物特征、风险评分的动态认证成为主流。
- 一体化身份安全平台:融合身份治理、访问管理、API安全、欺诈检测等功能。
- 信创与国产化替代:在党政、金融等关键领域,国产身份认证产品占有率将显著提升。
七、挑战与建议
主要挑战:技术标准不统一、跨行业互认困难、用户隐私顾虑、中小企业投入不足。
建议:
- 企业应加强合规能力建设,通过认证检测提升产品可信度;
- 投资机构关注生物识别、隐私计算、DID等前沿赛道;
- 行业协会推动标准制定与互认机制;
- 政府可出台财税激励,支持中小企业身份安全改造。
八、结论
2023-2029年是中国网络身份认证信息安全市场的高速成长期,政策红利、技术创新与市场需求三方共振,将推动市场规模持续扩大。市场信息咨询与调查表明,具备核心技术、合规资质和行业解决方案能力的厂商将占据优势。未来竞争将聚焦隐私保护、无密码体验与生态整合,产业链上下游企业需提前布局,以抓住数字化身份安全的历史机遇。
如若转载,请注明出处:http://www.wozai666.com/product/104.html
更新时间:2026-10-13 22:52:07